飞乐音响:从"中国第一股"到照明行业龙头的价值重估之路
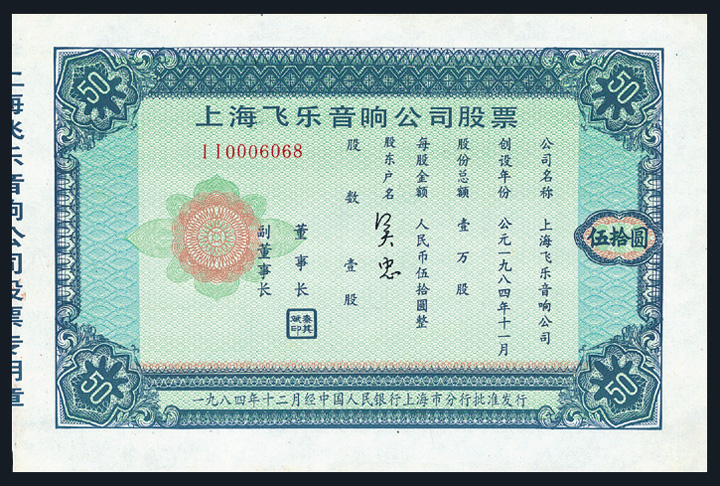
一、一家见证中国资本市场全历程的老牌企业
1984年11月,上海飞乐音响公司向社会公开发行股票,成为改革开放后中国第一只真正意义上的股票,"飞乐音响"四个字由此写进中国证券史。1990年12月19日上海证券交易所开市,飞乐音响(600651)作为"老八股"之一首批挂牌交易。四十余年过去,这家公司既是上海本地股的代表性样本,也是观察中国照明行业与资本市场互动关系的一个独特切口。
对于关注600651股票行情的投资者而言,理解飞乐音响不能只看K线。它身上叠加了三重身份:历史意义上的"第一股"、产业意义上的照明行业龙头股、资本运作意义上的上海国资整合标的。这三重身份相互交织,构成了其估值逻辑的复杂性。
二、主营业务结构:照明为本,多元探索
从飞乐音响财报披露的口径看,公司核心业务集中在照明产品的研发、制造与销售,覆盖道路照明、景观照明、商业照明及智能照明系统集成。旗下拥有上海亚明等历史悠久的照明品牌,在工程照明领域具备较强的资质与项目经验积累。近年来,公司持续推进从传统照明制造商向"照明+智能控制+系统解决方案"服务商的转型,试图在智慧城市建设与城市更新浪潮中寻找增量空间。
值得注意的是,照明行业整体已进入成熟期,行业增速放缓、竞争加剧、毛利率承压是普遍现象。据中国照明电器协会发布的行业运行数据,国内照明电器行业近年来营收增速维持在低速区间,出口市场受海外需求波动影响明显。在这样的行业背景下,飞乐音响的业绩弹性更多取决于产品结构升级与项目获取能力,而非行业总量的自然增长。
三、上海本地股属性与国资背景的双重意义
作为典型的上海本地股,飞乐音响的股权结构与资本运作动向一直是市场关注焦点。上海国资体系在推动旗下上市公司资源整合、提升资产证券化率方面动作频繁,这为飞乐音响带来了资产重组与业务协同的想象空间。对于研究600651股票分析的投资者来说,国资改革节奏、资产注入预期、同业竞争解决进度等要素,往往比单季度利润更能影响股价的中短期表现。
但需要理性看待的是,重组预期属于事件驱动型逻辑,落地时间与具体方案存在不确定性。投资者在评估飞乐音响股价时,应将预期因素与实际经营数据分开考量,避免将传闻当作基本面。
四、财务观察的几个关键维度
查阅飞乐音响财报,可重点关注三条主线:一是营业收入的结构变化,尤其是智能照明与系统集成业务占比是否提升;二是应收账款与现金流状况,工程类照明业务天然存在回款周期长的特点,现金流质量是判断经营健康度的核心指标;三是资产负债率与财务费用,这直接关系到公司在行业低谷期的抗风险能力。对于以价值视角跟踪600651股票行情的投资者,这三项指标的边际变化比绝对数值更值得留意。
五、结语:历史溢价之外,回归产业本质
飞乐音响最新消息面的话题性,往往来自其"第一股"的历史标签与上海国资整合的想象空间。但长期来看,股价的支撑终究要回到照明主业的竞争力、现金流的稳健性与治理结构的透明度上。作为照明行业龙头股中资历最深的一员,飞乐音响的价值重估之路,本质上是一场从历史符号向产业实体的回归。对投资者而言,读懂这家公司,既要读懂它的过去,更要读懂它的报表。